Rubrica di Dominique Trovato
Il lavoro a tempo parziale è ormai parte integrante del mondo del lavoro svizzero. Più di un terzo delle persone occupate lavora a un grado d'occupazione ridotto. Questa flessibilità aiuta le aziende a fidelizzare i collaboratori qualificati. Tuttavia, gli svantaggi emergono spesso solo decenni più tardi: averi di vecchiaia inferiori e possibili lacune nella copertura dei rischi di invalidità o decesso. I datori di lavoro dispongono comunque di diverse possibilità per intervenire.
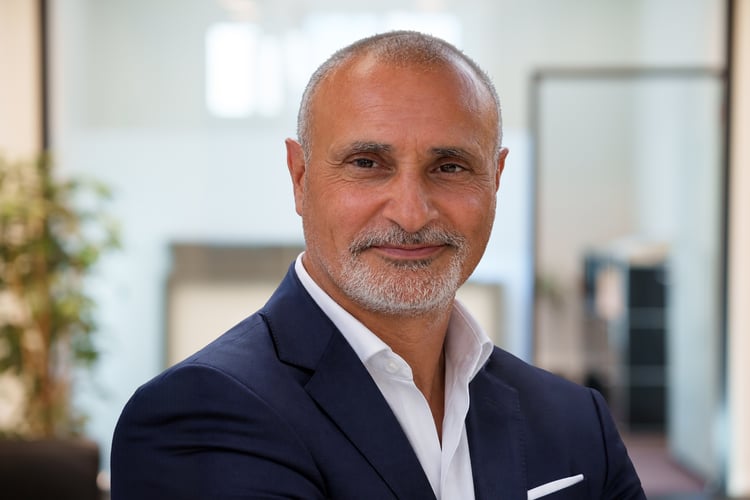
Nella foto: Dominique Trovato, Responsabile della distribuzione per la Svizzera romanda presso Founders Bank, responsabile delle attività di distribuzione per Tellco pk.
Da dove derivano le lacune previdenziali?
Salari più bassi comportano contributi di risparmio inferiori. Le disposizioni della Legge federale sulla previdenza professionale per la vecchiaia, i superstiti e l'invalidità (LPP) accentuano ulteriormente questo effetto. Nell'ambito della previdenza professionale obbligatoria, nel 2026 la soglia d'entrata è fissata a un salario annuo di CHF 22'680. In linea di principio, le persone con un reddito inferiore a tale importo non sono obbligatoriamente assicurate presso una cassa pensioni. A ciò si aggiunge la deduzione di coordinamento di CHF 26'460, che riduce il salario assicurato indipendentemente dal grado d'occupazione. Dal 1° gennaio 2027, la soglia d'entrata salirà a CHF 23'040 e la deduzione di coordinamento a CHF 26'880.
Consideriamo un esempio: una collaboratrice con un grado d'occupazione del 50% e un salario annuo di CHF 40'000 ha, secondo le disposizioni minime di legge applicabili nel 2026, un salario assicurato di soli CHF 13'540. Se la deduzione di coordinamento fosse ridotta della metà, proporzionalmente al grado d'occupazione, il salario assicurato raggiungerebbe CHF 26'770. Dal 2027, a parità di salario annuo, il salario assicurato ammonterà a CHF 13'120 secondo le disposizioni minime di legge (CHF 40'000 meno CHF 26'880). Con una deduzione di coordinamento dimezzata, pari a CHF 13'440, il salario assicurato raggiungerebbe invece CHF 26'560. Questo adeguamento aumenta la base di calcolo dei contributi di risparmio e, a seconda della soluzione previdenziale, anche quella delle prestazioni di rischio. Ciò dimostra che il grado d'occupazione non è l'unico fattore determinante per la previdenza: anche la struttura della soluzione previdenziale svolge un ruolo fondamentale.
La principale leva d'intervento è la soluzione previdenziale
Nella scelta e nella verifica periodica della propria soluzione di cassa pensioni, i datori di lavoro non dovrebbero limitarsi a confrontare i contributi e le spese amministrative. L'aspetto determinante è sapere quali componenti del salario sono assicurate. Un adeguamento o l'eliminazione della deduzione di coordinamento può migliorare la previdenza dei collaboratori a tempo parziale. È inoltre possibile abbassare la soglia d'entrata, consentendo così anche ai collaboratori con un grado d'occupazione ridotto di accedere al secondo pilastro.
Altre possibilità consistono nell'aumentare i contributi di risparmio o nel prevedere una partecipazione finanziaria più elevata da parte del datore di lavoro. Assumendo una quota dei contributi superiore al minimo legale, il datore di lavoro rafforza il risparmio previdenziale dei collaboratori senza ridurre i loro salari netti nella stessa misura. Prima di prendere una decisione, è opportuno effettuare alcune simulazioni: quanto costerebbe all'azienda questo adeguamento? Come cambierebbero le deduzioni salariali? E quali prestazioni supplementari si potrebbero ottenere nel lungo periodo? Una buona previdenza è parte integrante di una politica del personale attrattiva.
Le soluzioni previdenziali non possono tuttavia essere strutturate arbitrariamente per singole persone. Devono rispettare i principi previsti dalla legge ed essere definite in modo trasparente per categorie di assicurati chiaramente delimitate. A tal fine è necessario un confronto con l'istituto di previdenza.
Considerare il cumulo di impieghi e l'importanza della comunicazione
Le persone che svolgono più lavori a tempo parziale sono particolarmente esposte alle lacune previdenziali. Una persona che percepisce un reddito annuo di CHF 20'000 presso ciascuno di due datori di lavoro diversi non raggiunge la soglia d'entrata LPP presso nessuno dei due. A determinate condizioni è tuttavia possibile un'affiliazione facoltativa, in particolare presso la Fondazione istituto collettore LPP oppure presso la cassa pensioni di uno dei datori di lavoro. I datori di lavoro possono informare i propri collaboratori su queste possibilità e verificare in quale misura sia possibile assicurare anche i redditi derivanti da altre attività lavorative.
La questione è attuale anche sul piano politico: una procedura di consultazione avviata dal Consiglio federale nell'ottobre 2026 riguarda, tra le altre cose, l'assicurazione LPP dei redditi derivanti da attività accessorie. Le misure proposte non sono ancora entrate in vigore. I datori di lavoro dovrebbero seguire questi sviluppi senza tuttavia attendere nuove disposizioni di legge prima di intervenire.
La comunicazione è importante quanto la soluzione previdenziale stessa. Al momento dell'assunzione, in caso di riduzione del grado d'occupazione o dopo un'interruzione dell'attività lavorativa per motivi familiari, i collaboratori dovrebbero essere informati su come il loro salario e il grado d'occupazione influiscono sulle prestazioni assicurate. Certificati di previdenza comprensibili, colloqui individuali e informazioni sulle possibilità di riscatto nella cassa pensioni o sul pilastro 3a aiutano i collaboratori a orientarsi meglio. I datori di lavoro che offrono modelli di lavoro flessibili dovrebbero quindi considerare anche le loro conseguenze a lungo termine. In questo modo, un obbligo legale si trasforma in un contributo concreto alla sicurezza finanziaria dei collaboratori e in un segno tangibile di apprezzamento.