Kolumne von Dominique Trovato
Teilzeit ist in der Schweizer Arbeitswelt längst Normalität. Mehr als ein Drittel der Erwerbstätigen arbeitet mit reduziertem Pensum. Das hilft Unternehmen, Fachkräfte zu halten. Doch die Kehrseite zeigt sich oft erst Jahrzehnte später: tiefere Altersguthaben und mögliche Lücken beim Schutz vor Invalidität oder Tod. Arbeitgeber können gegensteuern.
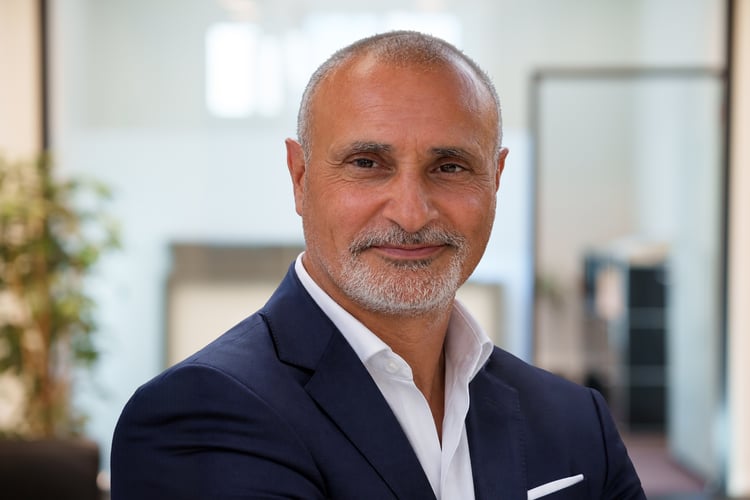
Im Bild: Dominique Trovato, Leiter Vertrieb Westschweiz bei Founders Bank, verantwortlich für Vertriebsdienstleistungen der Tellco pk
Wo die Vorsorgelücke entsteht
Tiefere Löhne bedeuten weniger Sparbeiträge. Die BVG-Regeln verstärken diesen Effekt. Im BVG-Obligatorium liegt die Eintrittsschwelle 2026 bei 22'680 Franken Jahreslohn. Wer weniger verdient, ist grundsätzlich nicht obligatorisch in einer Pensionskasse versichert. Hinzu kommt der Koordinationsabzug von 26'460 Franken, der den versicherten Lohn reduziert – unabhängig vom Arbeitspensum. Ab dem 1. Januar 2027 steigt die Eintrittsschwelle auf 23'040 Franken und der Koordinationsabzug auf 26'880 Franken.
Ein Beispiel: Eine Mitarbeiterin mit einem 50-Prozent-Pensum und 40'000 Franken Jahreslohn hat nach den gesetzlichen Mindestregeln 2026 nur 13'540 Franken versicherten Lohn. Würde der Koordinationsabzug proportional zum Pensum halbiert, wären es 26'770 Franken. Ab 2027 beträgt der versicherte Lohn bei gleichem Jahreslohn nach den gesetzlichen Mindestregeln 13'120 Franken (40'000 minus 26'880 Franken). Bei einem halbierten Koordinationsabzug von 13'440 Franken wären es hingegen 26'560 Franken. Das erhöht die Basis für Sparbeiträge und je nach Vorsorgelösung auch für Risikoleistungen. Nicht allein das Pensum entscheidet also über die Vorsorge, sondern auch die Ausgestaltung der Vorsorgelösung.
Der grösste Hebel liegt bei der Vorsorgelösung
Arbeitgeber sollten bei der Wahl und regelmässigen Überprüfung ihrer Pensionskassenlösung nicht nur Beiträge und Verwaltungskosten vergleichen. Entscheidend ist, welche Lohnbestandteile versichert sind. Ein angepasster oder aufgehobener Koordinationsabzug kann die Vorsorge von Teilzeitangestellten stärken. Auch die Eintrittsschwelle lässt sich senken, sodass Mitarbeitende mit kleinen Pensen Zugang zur zweiten Säule erhalten.
Weitere Möglichkeiten sind höhere Sparbeiträge und eine grosszügigere Finanzierung durch den Arbeitgeber. Wer einen höheren Arbeitgeberanteil als gesetzlich vorgeschrieben übernimmt, stärkt den Vorsorgeaufbau, ohne die Nettolöhne im gleichen Ausmass zu belasten. Vor einem Entscheid sind Modellrechnungen sinnvoll: Was kostet die Anpassung das Unternehmen? Wie verändern sich die Lohnabzüge? Und welche zusätzlichen Leistungen lassen sich langfristig erwarten? Gute Vorsorge gehört zu einer attraktiven Personalstrategie.
Vorsorgelösungen dürfen dabei nicht nach Belieben für einzelne Personen gestaltet werden. Sie müssen den gesetzlichen Grundsätzen entsprechen und für klar definierte Versichertengruppen nachvollziehbar sein. Dafür braucht es den Austausch mit der Vorsorgeeinrichtung.
Mehrfachbeschäftigung und Kommunikation mitdenken
Besonders anfällig für Vorsorgelücken sind Personen mit mehreren kleinen Teilzeitstellen. Verdient jemand bei zwei Arbeitgebern je 20'000 Franken, wird bei keiner Stelle die BVG-Eintrittsschwelle erreicht. Unter bestimmten Voraussetzungen ist eine freiwillige Versicherung möglich, etwa bei der Auffangeinrichtung oder der Pensionskasse eines Arbeitgebers. Arbeitgeber können solche Optionen aufzeigen und eine Mitversicherung weiterer Einkommen prüfen.
Das Thema bleibt auch politisch aktuell: Eine im Oktober 2026 eröffnete Vernehmlassung vom Bundesrat befasst sich unter anderem mit der BVG-Versicherung von Nebenerwerbseinkommen. Die Vorschläge sind noch nicht in Kraft. Arbeitgeber sollten die Entwicklung verfolgen, aber nicht auf neue gesetzliche Vorgaben warten.
Ebenso wichtig wie die Vorsorgelösung ist die Kommunikation. Beim Eintritt, bei einer Pensumsreduktion oder nach einer Familienpause sollten Mitarbeitende erfahren, wie sich ihr Lohn und Arbeitspensum auf die versicherten Leistungen auswirken. Verständliche Vorsorgeausweise, persönliche Gespräche und Hinweise auf mögliche Einkäufe oder die Säule 3a schaffen Orientierung. Wer flexible Arbeitsmodelle anbietet, sollte deshalb auch deren langfristige Folgen mitdenken. So wird aus einer gesetzlichen Pflicht ein konkreter Beitrag zur finanziellen Sicherheit und ein glaubwürdiges Zeichen der Wertschätzung.